




استیبلکوینها مدتهاست که به عنوان «نقد» بازارهای ارز دیجیتال شناخته میشوند و امکان معامله بیتکوین، انتقال نقدینگی بین صرافیها و اجتناب از نوسانات را بدون خروج از بلاکچین فراهم میکنند.
اکنون، مصرفکنندگان سنتی نیز به استیبلکوینها روی آوردهاند. در سال گذشته، چارچوبهای استیبلکوین توسط نهادهای نظارتی معرفی شده است. در عین حال، غولهای پرداخت، زیرساختهای استیبلکوین را ادغام کردهاند و کسبوکارها در حال آزمایش آنها برای پرداختهای فرامرزی هستند.
طبیعتاً، این موضوع سوال مهمی را به وجود آورده است: آیا استیبلکوینها در حال جایگزینی بانکها هستند؟
مکانیسم پرداخت فرامرزی
برای درک بهتر، پرداختهای سنتی فرامرزی هنوز به حسابهای ناسترو پیشپرداخت شده، پیامرسانی SWIFT و بانکهای کارگزار وابستهاند. این موضوع باعث میشود که انتقالها پرهزینه، زمانبر و غیرشفاف باشند.
اما اکنون کسبوکارها راهی سریعتر و کمهزینهتر برای تسویه پرداختهای بینالمللی دارند. استیبلکوینها کمک میکنند تا انتقالها در چند ثانیه انجام شوند و ۲۴ ساعته و ۷ روز هفته کار کنند، بدون نیاز به بانکهای کارگزار یا حسابهای پیشپرداخت شده.
این مزیت باعث افزایش پذیرش شده است.
معیارهای حمایتکننده از رقابت پذیرش استیبلکوین
به عنوان مثال، مسترکارت، توافق کرده است تا BVNK را به مبلغ حداکثر ۱.۸ میلیارد دلار خریداری کند، حجم تسویه استیبلکوین ویزا تا اواخر ۲۰۲۵ به نرخ سالانه چند میلیارد دلاری رسیده است و استرایپ Bridge را به سیستم پرداخت خود اضافه کرده است.
این موضوع نشان میدهد که استیبلکوینها بانکها را جایگزین نمیکنند. اگرچه آنها زیرساخت پرداخت را بهبود میبخشند، اما اعتبار ایجاد نمیکنند، وام نمیدهند و بیمه سپرده ارائه نمیدهند.
به گفته مککینزی، پرداختهای استیبلکوین در سال ۲۰۲۵ به حدود ۴۰۰ میلیارد دلار رسید، در حالی که پیشبینی میشود سپردههای بانکی توکنشده سالانه حدود ۴ تریلیون دلار انتقال یابند.
علاوه بر این، تنها ۱۵٪ از هر ۱۰۰۰ دلاری که به USDC یا USDT تبدیل میشود، به عنوان ذخایر به بانکها بازمیگردد، که توضیح میدهد چرا بانکها در حال توکنسازی سپردهها هستند تا تأمین مالی را حفظ کنند و در عین حال کارایی بلاکچین را افزایش دهند.
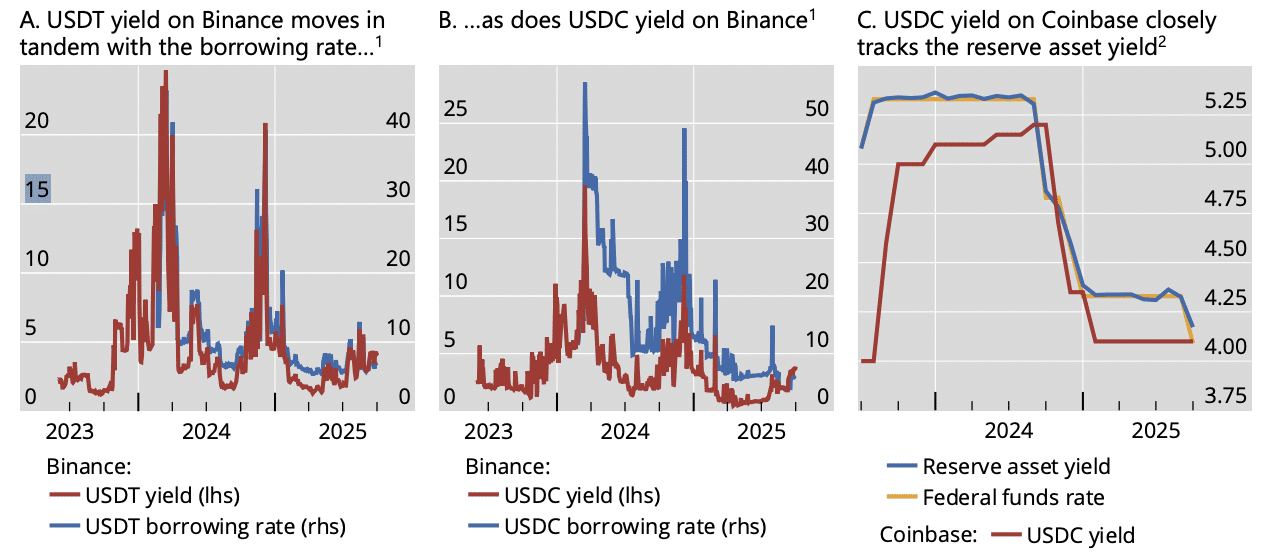
این موضوع باعث شد که بانک انگلستان محدودیتهای برنامهریزی شده خود را در مورد استیبلکوینها کاهش دهد.
نظر مختلط از رهبران صنعت
در ایمیلی که به AMBCrypto ارسال شده، شانتنو ساکسنا، مدیرعامل و بنیانگذار Encryptus، یک ارائهدهنده زیرساخت پرداخت فرامرزی تحت نظارت، اشاره کرد،
تصمیم بانک انگلستان برای حذف محدودیتهای مالکیت فردی و کاهش الزامات ذخیره، گام مثبتی به جلو است، اما محدودیت صدور ۴۰ میلیارد پوندی نشان میدهد که سیاستگذاران هنوز بر روی ریسک نادرست تمرکز دارند.
اگرچه بخش بزرگی از تقاضا ناشی از پرداختهای فرامرزی است، ساکسنا معتقد است که این چارچوب فرض میکند که استیبلکوینها عمدتاً با سپردههای بانکی داخلی رقابت میکنند.
او افزود،
محدودیت ۴۰ میلیارد پوندی بر روی استیبلکوینهای پوندی ممکن است سخاوتمندانه به نظر برسد، اما در واقع زیرساخت را در مقیاس آزمایشی نگه میدارد در حالی که استیبلکوینهای دلاری که در جاهای دیگر صادر میشوند، در حال حاضر از جریانهای واقعی حواله پشتیبانی میکنند.
پابلو هرناندز د کاس، مدیر کل بانک تسویه بینالمللی، نظرات مشابهی را در سخنرانی آوریل خود در سمینار بانک ژاپن ابراز کرد، جایی که او گفت،
اگر استیبلکوینها در شکل کنونی خود به طور گسترده پذیرفته شوند، چالشهای سیاستی در چندین حوزه ایجاد خواهند کرد، از تأمین اعتبار تا سیاست پولی. برای سیاستگذاران، مهم است که در نظر بگیرند این چالشها چگونه ممکن است با چالشهایی که در سیستم بانکی دو-tier کنونی ایجاد میشود، متفاوت باشد.
منتقدان استیبلکوینها همچنان باقیاند
با این حال، در ایمیلی اخیر به AMBCrypto، ماکسیم ساکهاروف، مدیرعامل و یکی از بنیانگذاران WeFi، با این دیدگاه مخالف بود.
استیبلکوینها فشار را بر روی ضعیفترین بخشهای زیرساخت فرامرزی وارد میکنند: تسویههای تأخیری، مراحل میانجیگری زیاد، هزینههای نامشخص و آشتی کند. آنها نیاز به بهبود زیرساخت را سختتر از آنچه که هست، نادیده گرفتنی میکنند.
علاوه بر این، با وجود اینکه بانک او در حال توسعه محصول است، جیمی دیمون، مدیرعامل JPMorgan، موضعی محتاطانهتر اتخاذ کرده است. او میگوید که نمیفهمد چرا کسی باید استیبلکوین را به جای یک روش پرداخت سنتی انتخاب کند.
با این حال، او همچنین تأکید کرد که JPMorgan به هر حال «در این زمینه خواهد بود و چیزهای زیادی یاد خواهد گرفت»، و همزمان هم توکن سپرده خود و هم زیرساختهای استیبلکوین شخص ثالث را به طور همزمان اداره خواهد کرد.
این روند در دهه آینده به کجا میرود؟
با این حال، ارزش بازار استیبلکوینها به ۳۱۲ میلیارد دلار رسیده است، با کنترل ۸۵٪ از عرضه توسط Circle و Tether و ۹۹٪ آن به دلار آمریکا تعیین شده است.
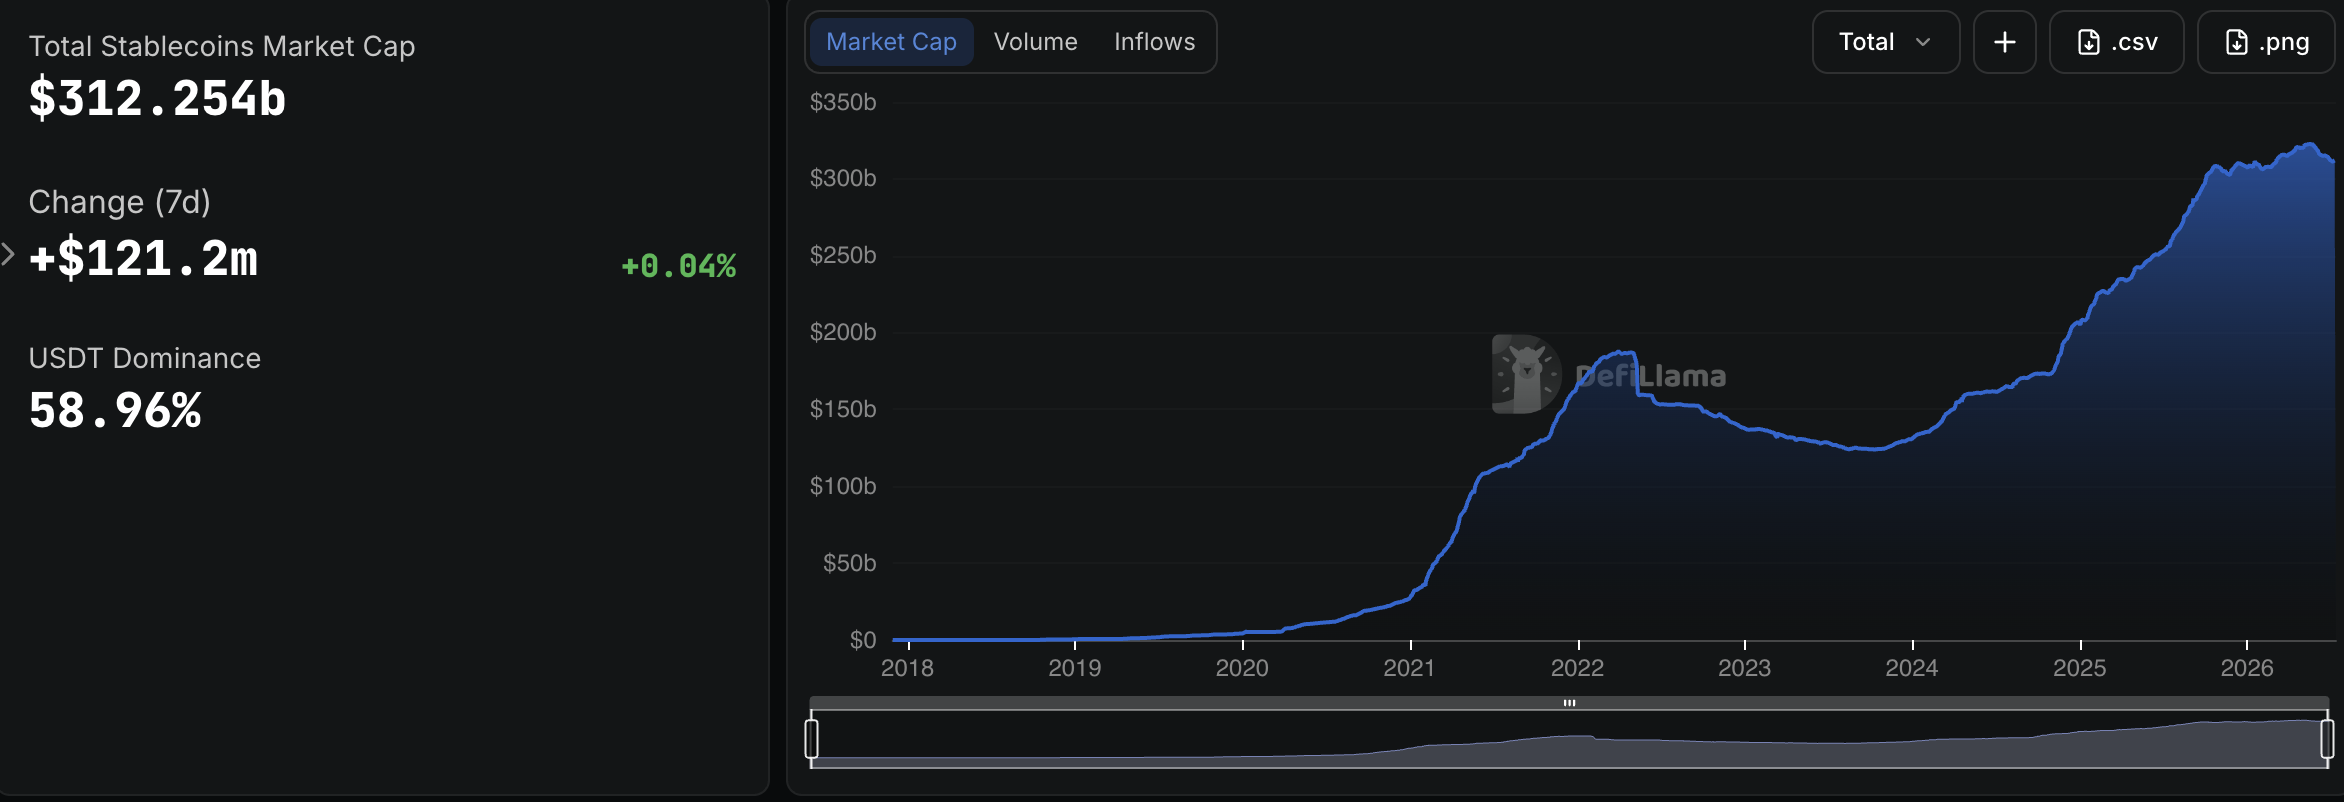
جالب اینجاست که این رقم از ذخایر ۹۵ کشور فراتر میرود.

در اینجا، ساکهاروف اضافه کرد که بازار استیبلکوینها برای رشد بیشتر به چه چیزی نیاز دارد.
پذیرش واقعی زمانی قابل مشاهده است که استیبلکوینها مشکلات مالی مکرر را حل کنند. یک فریلنسر که از یک مشتری بینالمللی پرداخت میگیرد، یک شرکت که با تأمینکنندگان تسویه میکند، یا یک کسبوکار که خزانهداری را در بازارها مدیریت میکند، از استیبلکوینها برای دسترسی، سرعت و پیشبینیپذیری استفاده میکند.
بنابراین، میتوان نتیجه گرفت که همزیستی به جای جایگزینی، نتیجهای محتملتر از ظهور بازار استیبلکوینها است.
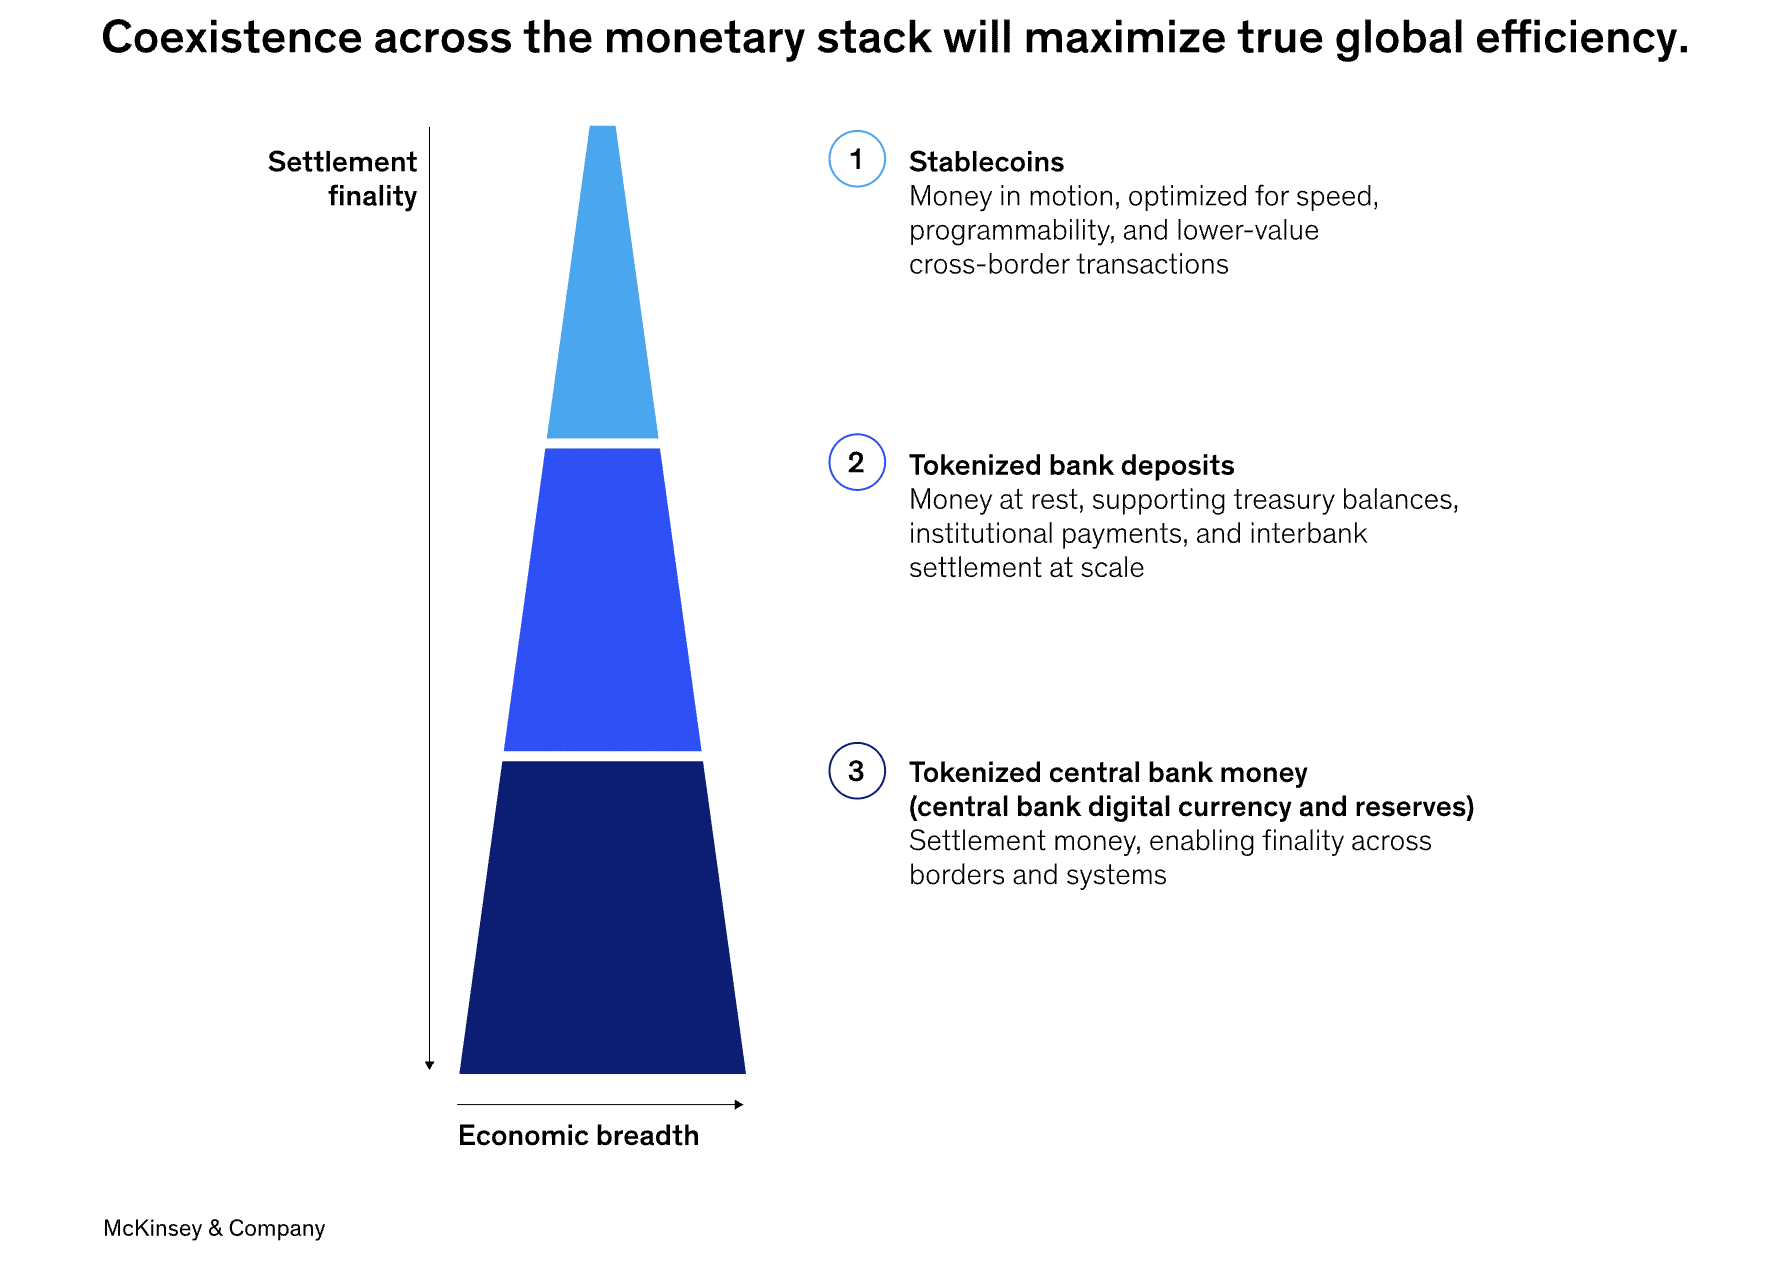
در حالی که بانکها هنوز خدماتی مانند سپردهگذاری، وامدهی و رعایت قوانین را ارائه میدهند، استیبلکوینها جایگزین زیرساختهای پرهزینه و کند پرداخت میشوند که از بانکداری سنتی پشتیبانی میکنند.
خلاصه نهایی
- بازار استیبلکوینها به ارزش بازار ۳۱۲ میلیارد دلار رسیده است، با کنترل ۸۵٪ از عرضه توسط Circle و Tether.
- در میان نگرانیها درباره جایگزینی بانکها توسط استیبلکوینها، پذیرش و مقررات در حال تغییر نگرشها هستند.


